
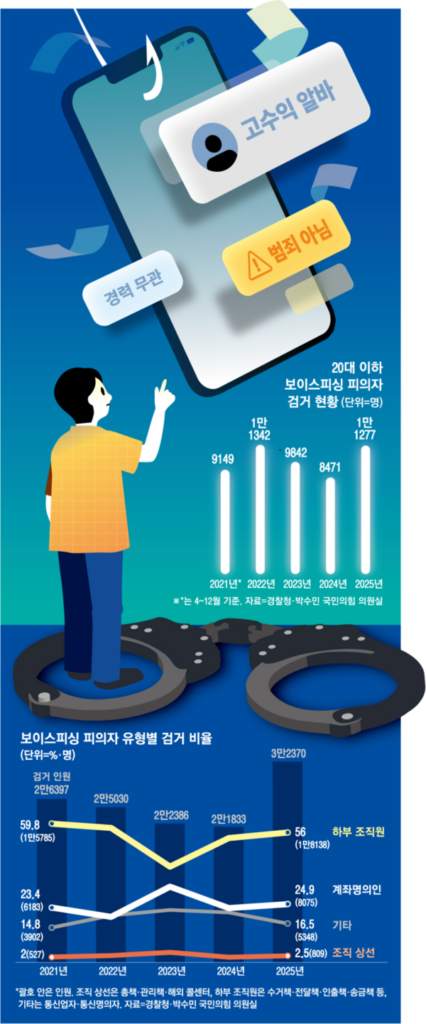
En Corée du Sud, une forme insidieuse d’escroquerie transforme des personnes en quête de liquidités ou d’emplois d’appoint en complices involontaires d’un réseau de “phishing vocal”. Selon les autorités policières et judiciaires, des organisations criminelles n’exigent plus d’emblée la remise de cash : elles approchent d’abord des candidats en se présentant comme des prêteurs ou des employeurs, puis leur confient des tâches apparemment anodines — transferts de petits montants, transmission de documents, envois postaux — avant de les faire basculer vers la collecte de fonds et l’acheminement d’argent à grande échelle.
Le recrutement s’opère via des plateformes d’emploi, des réseaux sociaux et des messageries où circulent des annonces du type “job très bien payé”, “recouvrement de créances”, “livraison de prêts” ou “encaissement pour client”. La police souligne de longue date qu’une entreprise régulière confiant le transport de sommes importantes à des inconnus sans véritable procédure de recrutement relève de l’exception et appelle à la vigilance.
Le procédé s’est raffiné. Des candidats fragilisés financièrement sont abordés avec la promesse d’un crédit “possible” ; on leur explique qu’il faut d’abord “améliorer leur score” ou “accroître leurs antécédents de transaction”, et on les amène à mettre leur compte à disposition, à effectuer des virements ou à acheter des cryptoactifs puis à les réexpédier vers d’autres portefeuilles. Une petite rémunération initiale, présentée comme des “frais” ou un soutien au quotidien, installe l’illusion d’un circuit légal, avant que des flux allant de plusieurs centaines de milliers à plusieurs millions de wons ne se répètent. Dans certains cas, des personnes déjà lésées par une fraude antérieure se voient proposer un “nouveau prêt” à condition de récupérer de l’argent auprès d’autres victimes — devenant ainsi le maillon d’un système qui reproduit les pertes.
Sur le plan pénal, le simple fait d’affirmer “je ne savais pas” ne suffit pas à écarter toute responsabilité. En décembre 2024, la Cour suprême a précisé que l’intention d’un “collecteur de cash” doit être appréciée globalement : nature des contacts avec le réseau, existence d’un contrat de travail normal, caractère habituel ou non des tâches, montants et répétition des collectes, modalités de remise des fonds, niveau de rémunération. Même sans saisir l’architecture complète de l’escroquerie, une condamnation peut intervenir si l’intéressé a reconnu et accepté la possibilité de participer à une fraude.
Les juridictions de première instance appliquent cette grille avec rigueur lorsque des instructions manifestement anormales se répètent. En juillet, le tribunal de Changwon a condamné à un an et demi de prison un homme d’une vingtaine d’années ayant transmis au total 146,3 millions de wons pour le compte d’un réseau qui appâtait ses cibles avec des promesses de refinancement à faible taux. Le juge a retenu qu’il avait poursuivi ses actes tout en suspectant leur illégalité. Dans une autre affaire, un prévenu pensait avoir été embauché “dans l’immobilier” mais recevait en réalité des chèques de forte valeur auprès de victimes pour les remettre ensuite à l’organisation ; la cour a jugé que l’absence d’entretien en personne, de vérification de solvabilité et la charge confiée d’emblée d’encaisser des sommes élevées traduisaient une procédure d’embauche anormale et des tâches étrangères au fonctionnement d’une entreprise ordinaire.
À l’inverse, toutes les personnes chargées de collecter des espèces ne sont pas automatiquement reconnues coupables. Les tribunaux tiennent compte de l’expérience sociale, des circonstances d’entrée en contact, des explications fournies par les recruteurs et des modalités concrètes d’exécution ; si la perception d’un risque criminel ne peut être raisonnablement établie, des acquittements ont déjà été prononcés. L’enjeu, notent les magistrats, n’est pas de trancher abstraitement le “savait-il, ne savait-il pas”, mais d’identifier les signaux d’illégalité et la persistance de l’activité malgré ces alertes.
Les cryptoactifs constituent un vecteur supplémentaire de blanchiment. Être sommé de convertir des fonds reçus sur son compte en bitcoin ou en tether, puis de les expédier vers un portefeuille désigné, doit alerter. Il n’est pas usuel qu’un établissement financier ou une société de prêt conditionne l’octroi d’un crédit au transfert d’argent de tiers ou à l’achat de cryptoactifs pour leur compte.
Les forces de l’ordre appellent à élargir la prévention, au-delà de la seule protection des victimes, à la “prévention de l’embarquement” des exécutants. Les jeunes en difficulté et les publics précaires constituent des cibles privilégiées ; d’où la nécessité d’avertissements explicites sur les plateformes d’emploi à propos des “missions” de collecte de cash et de systèmes de blocage en amont des messages de prêt ou de recrutement illicites. En mars 2026, la police a ainsi interpellé sur le terrain un homme venu récupérer une importante somme auprès d’une victime ; il affirmait n’être qu’un intérimaire, argument typique des collecteurs arrêtés.
Le meilleur indicateur reste la trajectoire de l’argent. Si un inconnu crédite un compte avant d’exiger un renvoi vers d’autres coordonnées bancaires ou vers des portefeuilles de cryptoactifs, si l’on vous demande d’encaisser des espèces auprès d’étrangers et de les remettre à un tiers, ou encore de fournir livret bancaire, téléphone ou pièce d’identité pour “obtenir un prêt”, il faut présumer le risque. L’économie de ces réseaux repose sur l’urgence financière de celles et ceux qu’ils ciblent. Accepter de déplacer des fonds sur instruction d’un groupe, même sous couvert d’un futur crédit ou d’un “petit boulot”, revient souvent à ouvrir le chemin d’une nouvelle victime. Dans le doute, s’abstenir et signaler les faits demeure la ligne de conduite la plus sûre.


